Tantieme Berechnung Excel Vorlage Gratis (2026)
8
Gratis herunterladen

Firmenwagen-Rechner mit 1-%-Regel, Arbeitsweg, Eigenanteil, Lohnsteuer und Arbeitgeberkosten für bis zu 100 Fahrzeuge.
Die Firmenwagen Rechner Excel Vorlage berechnet den geldwerten Vorteil für Privatnutzung und Arbeitsweg, berücksichtigt Eigenanteile und schätzt die zusätzliche Lohnsteuer. Sie enthält die Tabellenblätter Fahrzeugrechner, Übersicht und Anleitung mit vorbereiteten Eingabezeilen für bis zu 100 Fahrzeuge und drei automatisch aktualisierten Diagrammen.
Im Tabellenblatt Fahrzeugrechner erfasst du Personalnummer, Mitarbeiter, Fahrzeug, Bruttolistenpreis, Privatnutzung, Entfernung, Präsenztage, Steuersatz, Eigenanteil sowie Leasing-, Versicherungs- und Wartungskosten. Die Datei berechnet daraus unter anderem den monatlichen Gesamtbruttovorteil, den steuerpflichtigen Vorteil, die geschätzte zusätzliche Lohnsteuer und die Arbeitgeber-Gesamtkosten.
Die Vorlage ist für Personalabteilung, Fuhrparkverwaltung, Geschäftsführung und Lohnbuchhaltung in kleinen und mittleren Betrieben gedacht. Sie ersetzt keine individuelle Prüfung durch die Lohnabrechnung: Das Tabellenblatt weist selbst darauf hin, dass die Ergebnisse Schätzwerte sind und steuerliche Besonderheiten, interne Firmenwagenrichtlinien sowie die konkrete Abrechnung geprüft werden müssen.
Bei einem Mittelständler mit 80 Beschäftigten stößt meist die Personalabteilung die monatliche Prüfung an. Sie übernimmt aus Fuhrparkakte und Überlassungsvereinbarung den Bruttolistenpreis, die erlaubte Privatnutzung und den Eigenanteil; die Lohnbuchhaltung verwendet anschließend den steuerpflichtigen Vorteil für die Abrechnung.
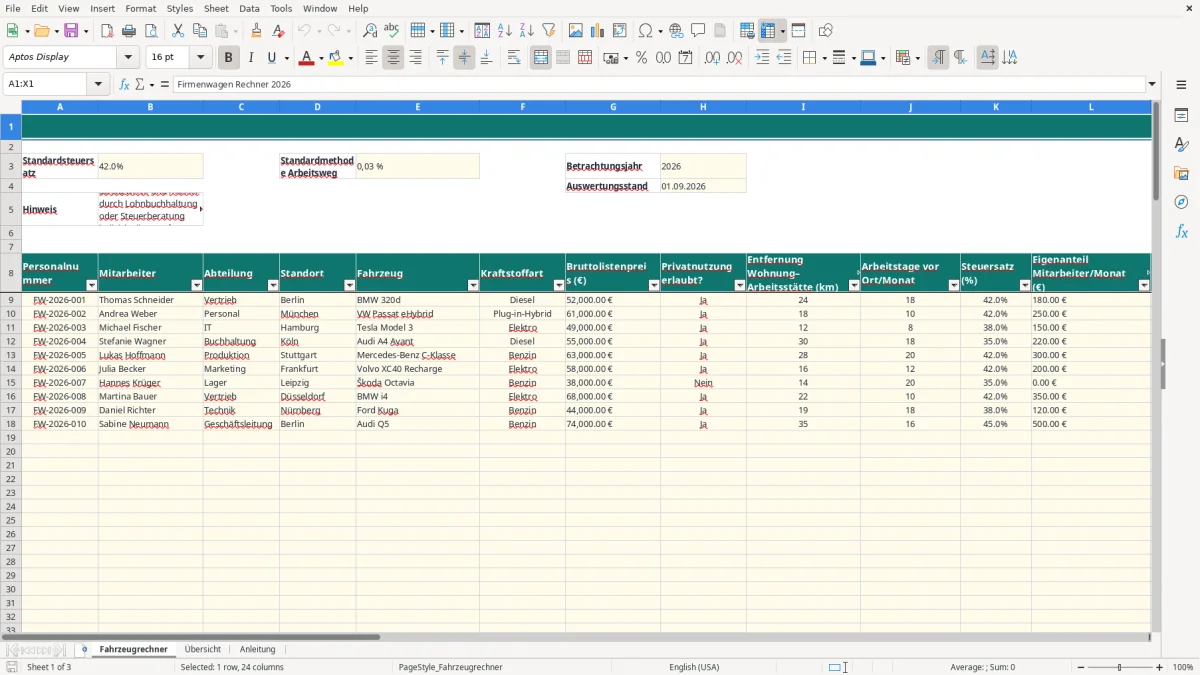
Im Tabellenblatt Fahrzeugrechner landen die Stammdaten ab Zeile 9. Für den Beispielsachverhalt erfasst die Personalsachbearbeitung für Thomas Schneider die Personalnummer FW-2026-001, Vertrieb, Berlin, einen BMW 320d, Diesel und 52.000,00 € Bruttolistenpreis. Bei 24 km Entfernung und 18 Präsenztagen monatlich wird die gewählte Arbeitswegmethode automatisch ausgewertet.
Die Felder A bis M sind überwiegend Eingaben. Besonders wichtig ist die Unterscheidung zwischen Bruttolistenpreis und tatsächlichen Arbeitgeberkosten: Leasing, Versicherung und Wartung werden erst in T bis V eingetragen und in W summiert. Die Datei verwendet für diese Positionen vorbereitete Zeilen bis 108, nicht nur die sichtbaren Beispieldaten.
Abbildung 1 zeigt das Tabellenblatt Fahrzeugrechner mit den Spalten von Personalnummer bis Status / Hinweis. Die gelben Eingabefelder werden manuell gepflegt; N bis S berechnen steuerliche Werte, W die Arbeitgeber-Gesamtkosten und X einen Prüfstatus.
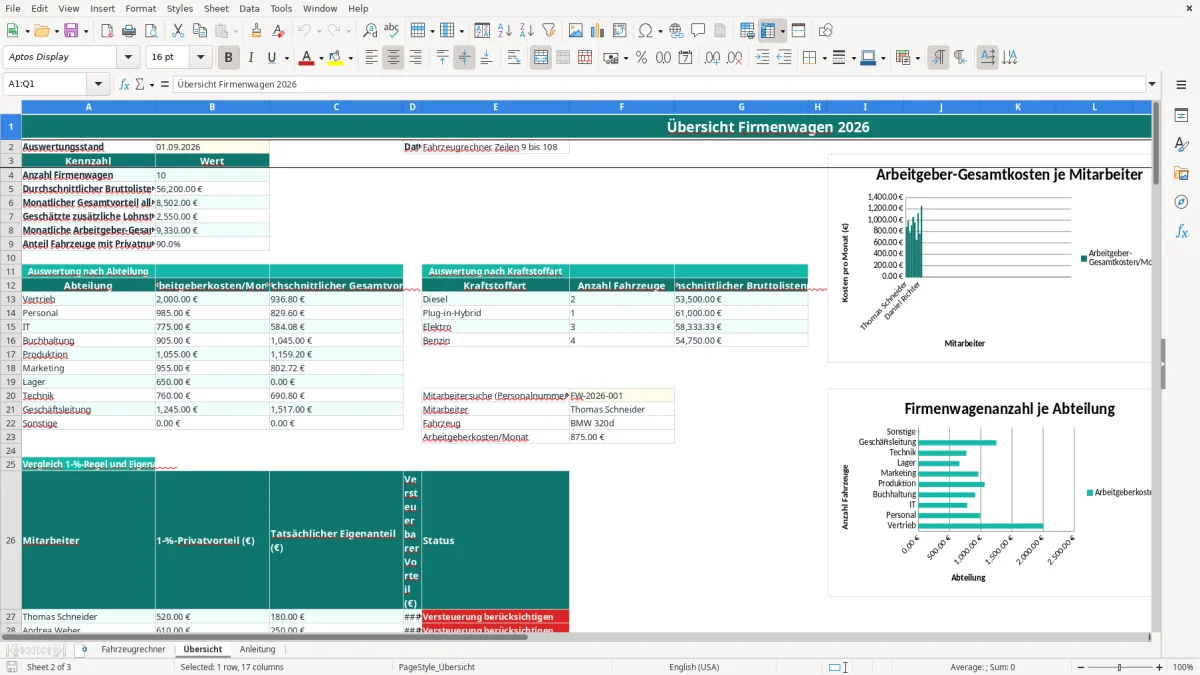
Nach der Erfassung wechselt die Personalabteilung in Übersicht. Dort werden Anzahl Firmenwagen, durchschnittlicher Bruttolistenpreis, monatlicher Gesamtvorteil, geschätzte zusätzliche Lohnsteuer und Arbeitgeber-Gesamtkosten automatisch aus den Zeilen 9 bis 108 gebildet.
Abbildung 2 zeigt die Auswertung nach Abteilung und Kraftstoffart sowie die Mitarbeitersuche mit Personalnummer. Die drei Diagramme unterstützen die Kostenbesprechung: Bei 10 Fahrzeugen und durchschnittlich 750,00 € monatlichen Arbeitgeberkosten ergibt sich ein Fuhrparkaufwand von 7.500,00 € pro Monat.
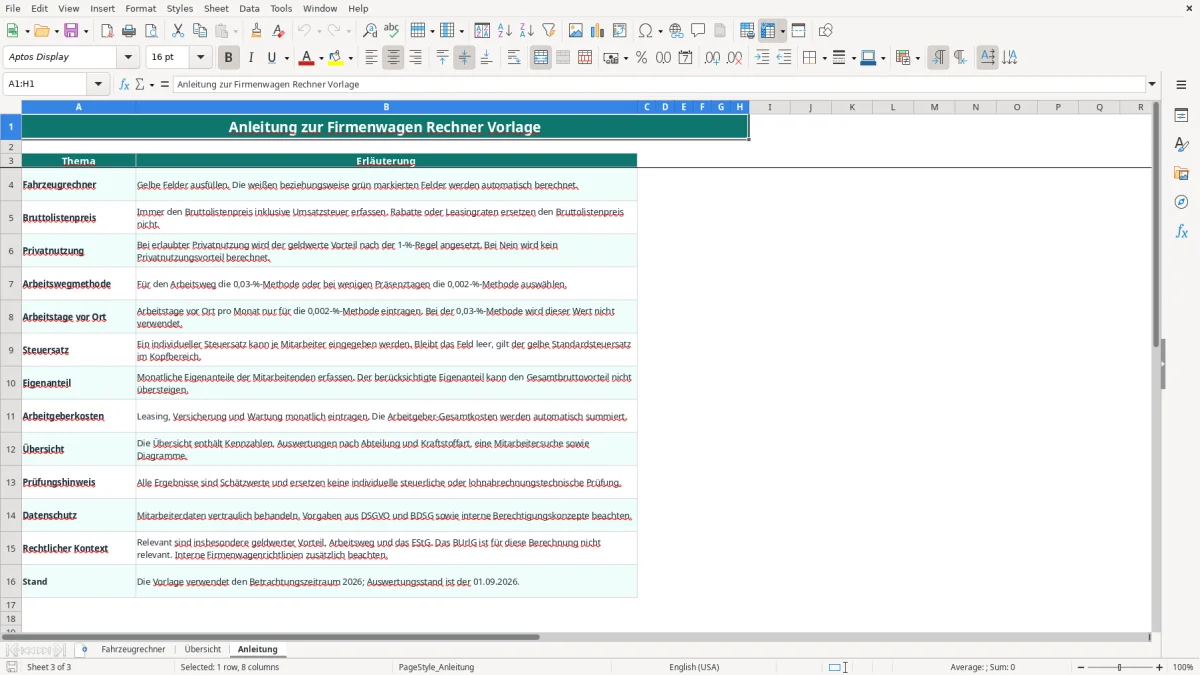
Abbildung 3 zeigt das Tabellenblatt Anleitung. Dort stehen die Hinweise zur Eingabe und zum Datenschutz; die Anleitung ist keine zusätzliche Berechnungsebene.
Der geldwerte Vorteil aus der privaten Nutzung eines betrieblichen Fahrzeugs richtet sich grundsätzlich nach § 8 Abs. 2 EStG. Bei der pauschalen Bewertung werden regelmäßig 1 % des inländischen Bruttolistenpreises im Zeitpunkt der Erstzulassung pro Monat angesetzt; die Vorlage bildet diese Logik in Spalte N ab, wenn Privatnutzung mit Ja ausgewählt ist.
Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kommt zusätzlich grundsätzlich 0,03 % des Bruttolistenpreises je Entfernungskilometer und Monat in Betracht. Bei wenigen tatsächlichen Fahrten kann die Einzelbewertung mit 0,002 % je Fahrt relevant sein; die Vorlage stellt beide Methoden in E3 sowie M9:M108 zur Auswahl und nutzt bei der 0,002-%-Methode die eingetragenen Arbeitstage vor Ort.
Beispiel: Bei 52.000,00 € Listenpreis und 24 km Entfernung ergibt die 0,03-%-Methode 52.000,00 € × 0,03 % × 24 = 374,40 € monatlichen Arbeitswegvorteil. Bei 18 tatsächlichen Präsenztagen wären es nach der 0,002-%-Methode 52.000,00 € × 0,002 % × 24 × 18 = 449,28 €; die niedrigere Methode ist also nicht automatisch die mit weniger Präsenztagen.
Ein Nutzungsentgelt des Mitarbeiters mindert den zu versteuernden Vorteil, darf in dieser Vorlage aber höchstens den Gesamtbruttovorteil erreichen. Bei 520,00 € Gesamtvorteil und 200,00 € Eigenanteil verbleiben 320,00 € steuerpflichtiger Vorteil; bei einem hinterlegten Steuersatz von 42 % schätzt die Datei daraus 134,40 € zusätzliche Lohnsteuer.
Das ist keine vollständige Lohnabrechnung. Sozialversicherungsrechtliche Behandlung, Zuzahlungen, Fahrzeugwechsel, unterjährige Änderungen und Sonderfälle müssen in der Lohnbuchhaltung geprüft werden. Beschäftigtendaten fallen außerdem unter Art. 6 und Art. 88 DSGVO sowie § 26 BDSG; eine offen zugängliche Datei mit Namen und Fahrzeugdaten ist deshalb organisatorisch falsch.
Der teuerste Fehler ist ein falscher Bruttolistenpreis. Wer bei einem Fahrzeug mit 52.000,00 € Listenpreis stattdessen eine Leasingrate von 650,00 € verwendet, unterschätzt allein den Privatnutzungsvorteil um 520,00 € monatlich. Über 12 Monate fehlen damit 6.240,00 € als Bemessungsgrundlage, bevor Arbeitsweg und Sozialversicherung betrachtet sind.
In vielen Betrieben wird eine Privatnutzung mündlich angenommen, obwohl die Firmenwagenrichtlinie etwas anderes vorsieht. Im Rechner muss H eindeutig Ja oder Nein sein: Bei Nein berechnet N keinen Privatnutzungsvorteil und X zeigt Keine Privatnutzung. Bei Ja entstehen dagegen 1-%-Regel und gegebenenfalls Arbeitswegvorteil.
Ein zweiter Fehler ist die pauschale 0,03-%-Methode trotz weniger tatsächlicher Fahrten. Bei 52.000,00 € Listenpreis, 24 km und 4 Präsenztagen wären pauschal 374,40 € anzusetzen, während die Einzelbewertung 99,84 € ergibt. Die Differenz von 274,56 € monatlich muss fachlich begründet und mit geeigneten Aufzeichnungen belegt werden; die Excel-Auswahl ersetzt diesen Nachweis nicht.
Ein Eigenanteil darf nicht gleichzeitig als Kürzung in Excel und nochmals manuell in der Lohnabrechnung abgezogen werden. Bei 600,00 € Gesamtvorteil und 250,00 € Eigenanteil weist die Vorlage 350,00 € versteuerbaren Vorteil aus; eine zweite Kürzung würde die Steuerbasis um weitere 250,00 € zu niedrig ansetzen.
Ein weiterer Praxisfehler ist das Überschreiben berechneter Zellen. Die Formeln in N bis S, W und X laufen über die vorbereiteten Zeilen 9 bis 108; eine gelöschte Formel macht den Fehler oft erst bei der Monatsabrechnung sichtbar. Status / Hinweis unterstützt die Kontrolle, ersetzt aber keine Vier-Augen-Prüfung durch Personalabteilung und Lohnbuchhaltung.
Steuerliche Nachforderungen können zusätzlich Sozialversicherungsbeiträge und Säumniszuschläge auslösen. Bei 500,00 € monatlich zu niedrig angesetztem beitragspflichtigem Vorteil über 24 Monate sind bereits 12.000,00 € beitragspflichtige Differenz dokumentiert; deshalb müssen Korrekturen zeitnah und nachvollziehbar in die Abrechnung übernommen werden.
Bei 20 Firmenwagen reicht diese Excel-Datei als kontrollierte Arbeitsliste meist aus, wenn eine Person die Stammdaten pflegt und die Lohnbuchhaltung monatlich freigibt. Bei 80 Fahrzeugen entstehen dagegen 80 Datensätze mit jeweils mehreren Kosten- und Steuerfeldern; schon zwei Änderungen je Fahrzeug bedeuten 160 monatliche Kontrollpunkte.
Die Vorlage verwendet englisch gespeicherte Excel-Formeln wie COUNTA, AVERAGE, SUM, SUMIF und COUNTIF; Excel kann sie je nach Sprache automatisch darstellen. Für eine deutsche Nachbildung der Auswertungslogik wären beispielsweise ANZAHL2, MITTELWERT, SUMME, SUMMEWENN und ZÄHLENWENN einschlägig. Im bestehenden Workbook liegen die Berechnungen bereits in N bis S, W und X sowie in Übersicht.
Eine manuelle Auswertung von 80 Fahrzeugen mit fünf Minuten Prüfung je Datensatz kostet rund 6,7 Stunden im Monat. Wenn die Eingabe in Fahrzeugrechner zentral erfolgt und Übersicht automatisch summiert, bleibt die Kontrolle der Ausnahmen; bei 30 Minuten für Plausibilitätsprüfung und Übergabe entspricht das etwa 6 Stunden Zeitersparnis.
Die Übersicht ist eine Kontroll- und Managementauswertung, keine DATEV-Schnittstelle. Für die Lohnabrechnung sollten mindestens Personalnummer, steuerpflichtiger Vorteil, Eigenanteil, Arbeitswegmethode und Änderungsmonat in einem freigegebenen Übergabeprotokoll festgehalten werden.
Bei 100 Fahrzeugen und mehr ist eine HR- oder Fuhrparksoftware der Excel-Einzeldatei vorzuziehen, weil Berechtigungen, Änderungsprotokoll und Lohnübergabe wichtiger werden als die reine Rechenleistung. Excel bleibt als Kontrollauswertung sinnvoll, aber nicht als unkontrollierter Speicher personenbezogener Fuhrparkdaten.
Du gibst ab Zeile 9 Personalnummer, Mitarbeiter, Abteilung, Standort, Fahrzeug, Kraftstoffart und Bruttolistenpreis ein. Ergänzt werden Privatnutzung, Entfernung, Arbeitstage vor Ort, optionaler Steuersatz, Eigenanteil sowie Leasing-, Versicherungs- und Wartungskosten. Die Felder N bis S, W und X berechnet die Vorlage automatisch.
Erfasst wird der Bruttolistenpreis inklusive Umsatzsteuer im Zeitpunkt der Erstzulassung. Eine Leasingrate, ein Rabatt oder der tatsächlich gezahlte Kaufpreis ist kein Ersatzwert. Bei 52.000,00 € Listenpreis und erlaubter Privatnutzung berechnet die Vorlage für die Privatnutzung zunächst 520,00 € monatlich nach der 1-%-Regel.
Die 0,002-%-Methode kann bei wenigen tatsächlichen Fahrten zwischen Wohnung und erster Tätigkeitsstätte relevant sein. Trage dafür die Entfernung und die Arbeitstage vor Ort pro Monat ein. Bei 24 km, 52.000,00 € Listenpreis und 18 Tagen errechnet die Datei 449,28 €; die steuerliche Anerkennung setzt eine passende Dokumentation der tatsächlichen Fahrten voraus.
Der monatliche Eigenanteil steht in Spalte L. Die Vorlage begrenzt den berücksichtigten Betrag in Q auf den Gesamtbruttovorteil in P und berechnet in R den verbleibenden steuerpflichtigen Vorteil. Bei 600,00 € Vorteil und 250,00 € Eigenanteil verbleiben 350,00 €; ein darüber hinausgehender Eigenanteil erzeugt keinen negativen Wert.
Nein. Die Datei liefert Schätzwerte für geldwerten Vorteil, zusätzliche Lohnsteuer und Arbeitgeberkosten. Die Lohnbuchhaltung muss unter anderem Sozialversicherung, unterjährige Fahrzeugwechsel, Zuzahlungen, Sonderfälle und die konkrete steuerliche Behandlung prüfen. Die Anleitung weist ausdrücklich darauf hin, dass eine individuelle steuerliche und lohnabrechnungstechnische Prüfung erforderlich ist.
Speichere die Datei nur in einem berechtigten HR- oder Lohnabrechnungsbereich und beschränke den Zugriff auf erforderliche Personen. Namen, Personalnummern und Fahrzeugdaten sind Beschäftigtendaten; maßgeblich sind Art. 6 und Art. 88 DSGVO sowie § 26 BDSG. Ein Versand per unverschlüsselter E-Mail an einen großen Verteiler ist deshalb keine geeignete Standardlösung.